Votre patrimoine,
sans la charge mentale.
Vous installer, vous associer, acheter les murs, placer ce que vous mettez de côté, préparer la cession, la retraite. Des décisions lourdes, prises seul, entre deux consultations. Je compare, je vous dis pourquoi, et vous décidez.
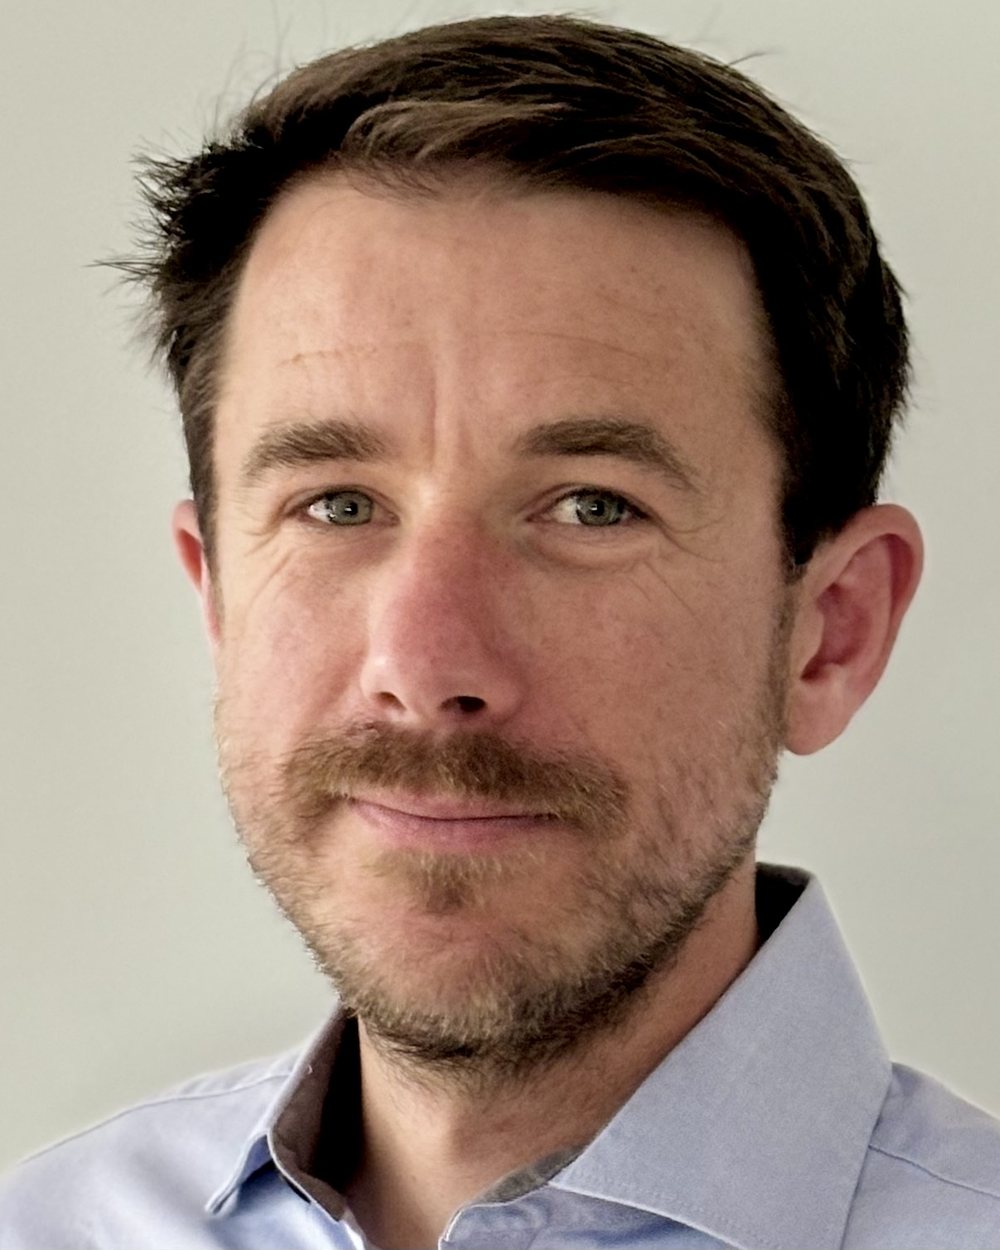
Mathieu LefevreConseiller en investissements financiers, membre de l'ANACOFI-CIF, association agréée par l'AMF
Courtier en assurance · ORIAS n° 26011401
Pour vous. Pour votre patrimoine, je prends le relais.
Vous soignez. À l'hôpital, en cabinet, ou les deux. Médecine, soins infirmiers, kinésithérapie, maïeutique, chirurgie dentaire : peu importe la spécialité, vous partagez une réalité que peu de conseillers connaissent vraiment.
Tout dépend de comment vous exercez. À votre compte, il y a deux dossiers et non un : votre cabinet et votre foyer. C'est du côté du cabinet que se trouvent les mauvaises surprises, parce que personne ne vous en a jamais parlé. Salarié, votre statut vous en couvre une partie. Reste le foyer, que personne ne regarde non plus.
Pendant des années, vous n'avez pas eu le temps. Les gardes ou l'installation, les enfants en bas âge, la charge de travail. Et quand on est à son compte, des revenus qui varient d'un mois sur l'autre et des cotisations qui tombent sans prévenir : CARMF, CARPIMKO ou CARCDSF selon le métier.
Puis les choses se posent. Les enfants grandissent, la pratique est maîtrisée, elle demande moins d'énergie. Vous retrouvez un peu de place pour penser à autre chose.
Alors vous regardez. Des contrats souscrits il y a dix ans et jamais revus, une fiscalité que vous subissez, une protection dont vous doutez, une retraite pleine d'angles morts.
Ce qui vous manque, ce n'est pas la capacité de comprendre.
C'est le temps de vous y mettre.
Dix questions. Celles sans réponse sont les premières à traiter.
Ce sont les questions que je pose en premier rendez-vous. Vous ne trouverez pas les réponses ici : elles dépendent de votre situation, et une réponse générale ne vaut rien. Ce qui compte, c'est de repérer celles auxquelles vous ne savez pas répondre.
Votre exercice cinq questions
Votre foyer cinq questions
Les dix questions, à cocher chez vousUne page, quelques minutes. Les cases non cochées vous indiquent les sujets sur lesquels vous devez apporter votre attention. PDF d'une page. Téléchargement direct, sans formulaire.
Trois étapes, et vous savez toujours où vous en êtes
Un premier échange, offert
Une heure, sans engagement, là où ça vous arrange : je me déplace. On fait le tour de votre situation. À la fin, je vous dis si je peux vous être utile, et sur quoi. Si la réponse est non, je vous le dis aussi. Vous ne signez rien ce jour-là, sauf le document d'entrée en relation : il ne vous engage à rien, il m'oblige moi à vous dire qui je suis, comment je suis rémunéré, et à qui vous adresser si quelque chose ne va pas.
Un audit complet, ou une question ponctuelle
Vous choisissez l'ampleur. Je réunis vos contrats, vos avis d'imposition, vos relevés de caisse. Je vous dis dès le premier rendez-vous exactement lesquels il me faut, et pourquoi : l'avis d'imposition donne votre tranche, le relevé de caisse ce que vous toucherez à la retraite, un contrat ce qui a été souscrit et à quelles conditions. Une pièce qui ne sert pas, je ne la demande pas. Le délai dépend surtout de la vitesse à laquelle vous les rassemblez. Vous recevez ensuite un rapport écrit : ce que vous avez, ce qui manque, un plan d'action concret et la chronologie que je vous propose : ce qui se traite tout de suite, ce qui relève de l'année, ce qui peut attendre. Sa profondeur dépend de votre situation : si l'essentiel est déjà en ordre, il est court, et il le dit.
Côté temps pour vous : une heure d'entretien, puis deux à trois heures pour réunir vos pièces, réparties comme vous voulez. Le reste est mon travail.
Le suivi
Un point au moins une fois par an, et à chaque fois qu'un événement le justifie : un changement de statut, une naissance, une acquisition, une réforme. Je compte exercer ce métier jusqu'à la fin de ma carrière. Le même interlocuteur dans vingt ans, c'est le cœur de ce que je vends.
Un rapport qui dit ce qui ne va pas, et par quoi commencer
Votre exercice
- Forme d'exercice
- Imposition de votre activité
- Protection sociale
- Retraite
- Patrimoine professionnel et trésorerie
Votre foyer
- Situation familiale et juridique
- Bilan patrimonial
- Revenus et capacité d'épargne
- Fiscalité personnelle
- Protection et transmission
Ce socle est examiné dans tous les dossiers, et complété selon votre situation. Le détail de chaque poste vous est remis à la fin du premier entretien, en annexe de la lettre de mission.
- Ramener la franchise de prévoyance à 15 jours
- Donation entre époux, tuteur désigné pour les enfants
- Porter la réserve à trois mois de charges, sur deux ans
- Épargner pour les études des deux enfants
- 12 000 € par an pour la retraite : PER, ou PEA puis assurance-vie, au choix
- Rester en nom propre, faire estimer le loyer des murs
- Le reste sur une assurance-vie, clause démembrée, pour transmettre sans priver le conjoint
Ces actions puisent dans la même capacité d'épargne : l'ordre compte autant que la liste. Le passage en SELARL a été chiffré, puis écarté : il ne rapporte que si l'argent reste dans la SELARL. Le PER et le PEA sont chiffrés côte à côte, avec ce que chacun demande : le choix revient à la cliente, comme celui du régime matrimonial.
Comment suis-je rémunéré ?
Votre situation d'ensemble, un rapport écrit, un plan d'action.
Une question précise, une réponse écrite.
Si vous me confiez ensuite le suivi, deux façons de me rémunérer
Comprise dans les frais des contrats que je gère pour vous : vous la payez via votre contrat. Je vous dis ce qu'elle représente avant que vous signiez.
Vous me payez directement, sur l'épargne placée sous conseil, tant que dure le suivi.
La prévoyance, par exemple. Je révise votre contrat actuel et je vous propose le mien : c'est gratuit. Si vous souscrivez chez moi, je suis rémunéré par la commission, dont je vous donne le montant avant que vous signiez. Si votre contrat actuel est meilleur, je vous le dis.
Ce que je ne perçois pas
Aucun frais d'entrée, aucune commission de mouvement. Aucun assureur, aucune société de gestion n'a de part dans Focal Patrimoine, et je ne suis lié à aucun par un engagement de volume.
Ce qu'il faut savoir avant de choisir
Le choix n'est pas neutre. Les honoraires de conseil sont soumis à la TVA, les commissions d'intermédiation en assurance en sont exonérées. Vos actes étant eux-mêmes exonérés, vous ne la récupérez pas : à rémunération égale pour moi, le tout-honoraires vous coûte plus cher. Je vous le dis avant que vous choisissiez.
La prévoyance est l'exception. La prévoyance individuelle n'existe pas en version sans commission. Sur ce point, je suis commissionné. Je le dis plutôt que de le taire.
Ce que ça ne règle pas. Tant qu'une part de ma rémunération vient des compagnies, le conflit existe, et il ne disparaît pas parce que je l'annonce. Ce qui le borne, c'est l'ordre : le contrat vient après le plan, jamais avant, et il arrive que la conclusion soit qu'il n'y a rien à souscrire. Les taux varient d'un contrat à l'autre, et les barèmes des plateformes peuvent dépendre du volume : je ne vais pas vous dire que je suis indifférent à ce que vous signez.
Je suis payé pour une analyse, pas pour des signatures.
Le généraliste de votre patrimoine
Vous passez vos journées sur la situation des autres.
Personne ne regarde la vôtre.
Depuis des années, je côtoie des soignants : comme collègue à l'hôpital, comme ami, et à la maison. Et ce sont toujours les mêmes questions qui reviennent : la prévoyance, la retraite, le statut, l'argent qui dort. Elles restent souvent sans réponse, faute de temps, faute de savoir à qui les poser, et à qui faire confiance. On a des impressions, rarement des faits.
Je suis infirmier anesthésiste au CHU de Grenoble. C'est pour ces questions que j'ai repris mes études.
Je me suis formé à la gestion de patrimoine au Cnam, en master, dont je suis la dernière année : droit, fiscalité, finance. Je détiens la certification AMF et les capacités professionnelles de conseiller en investissements financiers et d'intermédiaire en assurance.
Je n'ai pas quitté le soin pour la finance : j'en ai gardé le cœur, la prise en charge. Écouter, évaluer, surveiller, puis agir avec une précision technique qui ne laisse rien au hasard, toujours au service de votre projet. L'anesthésie y ajoute une méthode : avoir deux, trois, quatre coups d'avance pour le cas où, alors que quatre-vingt-dix-neuf fois sur cent le plan A se déroule tout seul, et ne jamais décider dans l'émotion. Un patrimoine demande exactement ça : préparer ce qui n'arrivera probablement pas, et ne pas vendre le jour où les marchés baissent. Le reste du temps, quand rien ne brûle, le travail est moins spectaculaire : ordonner ce qui existe déjà, et le faire travailler mieux. Ce qui se gagne là ne vient pas des marchés, mais de ce qui se pilote : les frais, la fiscalité, l'enveloppe choisie, l'horizon. Je traite ce qui relève de moi. Les spécialistes, ce sont le notaire, l'expert-comptable et l'avocat fiscaliste : comme un généraliste adresse à un confrère, je vous adresse à eux, avec la question à leur poser.
J'ai travaillé en réanimation, en oncologie, au déchocage, aux urgences obstétricales et gynécologiques. Ce qu'un contrat de prévoyance couvre, je ne l'imagine pas : je l'ai vu. Je sais aussi que c'est rare. C'est ce qui permet d'en parler sans dramatiser ni minimiser.
Les questions qu'on n'ose pas toujours poser
Certaines me sont posées en face, d'autres sont pensées sans être dites. Les voici telles qu'on me les formule.
« J'ai déjà un banquier privé, un comptable et un notaire. »
Gardez-les : je ne fais le travail d'aucun des trois. Chacun répond très bien à la question qu'on lui pose. Encore faut-il savoir laquelle poser, et à qui : une réponse juste à la mauvaise question a toutes les apparences d'une réussite. Une nuance sur la banque : regardez le nom de la société de gestion inscrit sur vos contrats, c'est souvent une filiale du groupe. Ça ne la disqualifie pas, mais ça borne ce qu'on peut vous y proposer.
« Vous êtes un commercial, pas un indépendant. »
En partie vrai : une part de ma rémunération peut venir des compagnies, et je l'écris plus haut. Mais le mode de rémunération est votre décision. Reste l'ordre dans lequel je travaille, qui ne dépend pas de vous : le contrat vient après le plan, et il arrive que la conclusion soit qu'il n'y a rien à souscrire.
« Que devient ce que je vous confie ? »
Je suis tenu à la confidentialité par les règles de ma profession. Vos pièces sont conservées sur Proton Drive, une société suisse, chiffrées de bout en bout, et dans un logiciel de gestion édité par une société française. Je ne transmets rien sans votre accord, sauf à l'assureur quand vous souscrivez. Conservation : cinq ans après la fin de notre relation, comme la réglementation l'impose. Pour consulter, corriger ou effacer vos données : contact@focalpatrimoine.fr.
« Vous débutez. »
C'est vrai : je n'ai pas vingt ans de métier derrière moi. Ce qui le compense, c'est la méthode plutôt que l'ancienneté. Tout ce qui doit être acté, une donation, un changement de régime matrimonial, des statuts, l'est par un notaire, un avocat ou un expert-comptable, qui reprend mon travail et peut le compléter ; pour les dossiers les plus complexes, je m'appuie sur le pôle d'ingénierie patrimoniale d'une plateforme partenaire.
« Combien ça coûte ? »
Un audit commence à 1 500 €, un conseil ponctuel sur une question précise à 360 €, TTC. Le montant exact dépend de la complexité de votre situation : vous le connaissez par écrit, dans la lettre de mission, avant de vous engager. Le premier échange ne coûte rien.
« Je n'ai pas assez de patrimoine pour ça. »
C'est souvent l'inverse. Les décisions qui comptent se prennent quand il n'y a encore presque rien : le statut d'exercice, la prévoyance, les premières années d'épargne. Ce sont les moins chères à prendre, et les plus coûteuses à rattraper.
C'est le raisonnement que vous tenez tous les jours à vos patients : on est en bonne santé à soixante-dix ans à cause de décisions prises à quarante. Avec une différence ici : certaines portes se ferment pour de bon. Une prévoyance se souscrit tant que le questionnaire médical est vierge ; ensuite, c'est surprime ou exclusion.
« Je sais déjà ce que je veux — un PER, rien d'autre. »
Très bien, et on peut s'arrêter là. Mais je ne pourrai pas vous le recommander sans trois réponses : votre tranche d'imposition, l'horizon auquel vous en sortirez, et ce que vous avez déjà. Sans elles, ce n'est plus du conseil, c'est de la prise de commande, et c'est justement ce que la réglementation m'interdit.
Donc oui, je peux traiter un seul sujet. Simplement, je regarde d'abord s'il n'en cache pas un autre. Si tout le reste est en ordre, je vous le dis et on n'ira pas plus loin : l'étude s'arrête où votre situation l'arrête.
« Et si ça ne me convient pas ? »
La lettre de mission a une durée, et elle s'arrête. Vos contrats restent à votre nom, vos avoirs ne transitent jamais par moi, et rien ne vous lie au-delà de ce que vous avez signé.
Une heure pour savoir si j'ai quelque chose à vous apporter
Sans engagement, et sans documents à préparer. Si votre situation ne relève pas de moi, je vous le dirai et je vous orienterai.
Je suis installé à Corenc, à côté de Grenoble, et c'est moi qui me déplace : à votre cabinet, chez vous, ou en visio si vous préférez. Dans l'agglomération, le Grésivaudan et le Voironnais, je viens sur place. Plus loin, on travaille à distance. Ni trajet, ni stationnement : la seule chose que ça vous coûte, c'est le rendez-vous.
Choisir un créneau Ou commencer par la checklist en 10 questionsUne question avant de prendre rendez-vous ? Écrivez-moi :
contact@focalpatrimoine.fr